


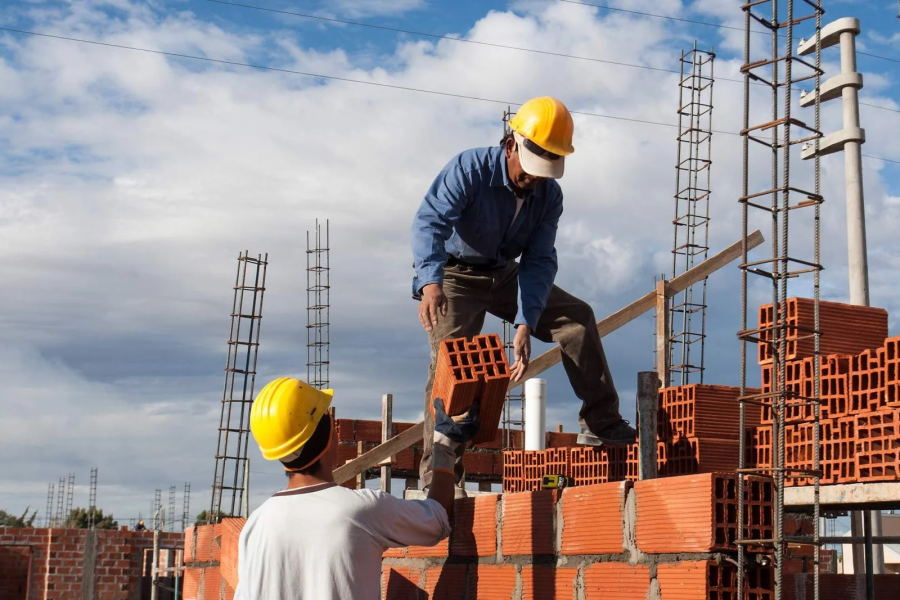
La Ley VII – Nº 114 establece beneficios sobre cuatro impuestos provinciales para atraer capitales, impulsar la producción y generar empleo, y el acceso dependerá del impacto económico de cada proyecto
Misiones puso en marcha el Régimen Misionero Complementario de Inversiones Estratégicas, denominado Invertí Misiones, una herramienta que busca incentivar la inversión privada mediante exenciones y bonificaciones impositivas de hasta el 100%. La iniciativa alcanza a nuevos emprendimientos y a empresas que busquen ampliar, modernizar o reconvertir sus actividades productivas en la provincia.
El gobernador Hugo Passalacqua promulgó la Ley VII – Nº 114 mediante el Decreto Nº 2313, firmado el 17 de noviembre. La Cámara de Representantes había sancionado la norma el 29 de octubre, con el objetivo de sumar incentivos provinciales para atraer capitales y fortalecer las cadenas productivas.
Quiénes pueden acceder
El régimen contempla beneficios para personas humanas y jurídicas, nacionales o extranjeras, cuyos proyectos se desarrollen en territorio misionero y acrediten inversiones reales e incrementales. Las ventajas fiscales no serán automáticas: cada propuesta deberá pasar por una evaluación técnica que determinará el alcance y la duración de los incentivos.
Cuatro impuestos alcanzados
Las exenciones o bonificaciones de hasta el 100% se aplicarán sobre cuatro tributos provinciales: Ingresos Brutos, Impuesto Inmobiliario, Impuesto de Sellos e Impuesto Provincial al Automotor.
Los beneficios dependerán de las características de cada inversión. En Ingresos Brutos alcanzarán a la actividad económica promovida; en el Inmobiliario, a los inmuebles afectados directamente al proyecto. También podrán comprender contratos y operaciones vinculados con la inversión, además de vehículos y maquinarias destinados al emprendimiento.
La norma no fija un porcentaje uniforme ni un plazo general de exención. Esos parámetros dependerán de la evaluación de cada propuesta y de las condiciones que establezca el Ministerio de Hacienda, Finanzas, Obras y Servicios Públicos, designado como autoridad de aplicación.
La ley también contempla estabilidad para los beneficios tributarios provinciales expresamente otorgados durante el período de aprobación, siempre que las empresas cumplan los compromisos asumidos.
Siete áreas estratégicas
La iniciativa define siete grandes áreas para orientar las inversiones privadas. Entre ellas figuran las energías renovables y la transición energética, la economía del conocimiento y el desarrollo tecnológico, el turismo, la infraestructura y la conectividad, la industria manufacturera, la agroindustria y la forestoindustria, y la logística vinculada a la producción.
También podrán incorporarse otras actividades que la autoridad de aplicación considere relevantes por su impacto económico, social, territorial o ambiental.
La inclusión de la agroindustria y la forestoindustria es particularmente relevante para Misiones, donde buena parte de la actividad económica está vinculada con las economías regionales. El régimen podría incentivar proyectos de industrialización, incorporación de maquinaria, modernización tecnológica y ampliación de la capacidad productiva.
En turismo, los beneficios apuntarán especialmente a inversiones en infraestructura, conectividad y nuevos servicios. En contrapartida, la ley excluye de forma expresa los emprendimientos de finalidad meramente especulativa, financiera o inmobiliaria que no estén directamente relacionados con una actividad productiva.
El empleo local y los proveedores misioneros, claves en la evaluación
Una de las particularidades del sistema es el Indicador Ponderado de Impacto Misionero (IPIM), que permitirá clasificar los proyectos según su aporte al desarrollo provincial. El mecanismo evaluará cinco componentes:
- Generación de empleo local y formación de recursos humanos.
- Contratación de proveedores misioneros.
- Innovación y agregado de valor.
- Sostenibilidad ambiental y eficiencia energética.
- Impacto territorial.
Con esos criterios, las inversiones podrán ubicarse en cuatro categorías: impacto estratégico alto, medio-alto, medio o insuficiente. La clasificación determinará la intensidad, el alcance y la duración de las ventajas impositivas. Los proyectos que no alcancen el puntaje mínimo requerido quedarán excluidos.
Así, el monto invertido no será el único factor para acceder a los incentivos: la generación de puestos de trabajo, la integración de empresas locales a las cadenas de producción y la incorporación de tecnología también incidirán en la evaluación.
Complementario al RIGI y al RIMI
Invertí Misiones tendrá carácter provincial, complementario, optativo y no restrictivo respecto de los regímenes nacionales de promoción de inversiones. La ley establece su articulación con el Régimen de Incentivo para Grandes Inversiones (RIGI), al que Misiones adhirió mediante la Ley VII – Nº 106, y con el Régimen de Incentivo para Medianas Inversiones (RIMI).
Las condiciones provinciales no podrán limitar los derechos reconocidos por los instrumentos nacionales. Por lo tanto, las empresas podrán combinar los beneficios de ambos niveles cuando sus proyectos cumplan los requisitos correspondientes, siempre que no exista incompatibilidad expresa ni duplicación de incentivos sobre una misma obligación tributaria.
Ventanilla única y control del cumplimiento
La implementación estará a cargo del Ministerio de Hacienda, que deberá establecer los procedimientos de inscripción, evaluación, aprobación y fiscalización de las inversiones. Para facilitar el acceso, la ley dispone la creación de una ventanilla única que concentrará la recepción y el seguimiento de los proyectos, y prevé un registro provincial de inversiones, entidades desarrolladoras y proveedores locales.
Las empresas que obtengan beneficios deberán acreditar periódicamente el cumplimiento de las inversiones comprometidas, la generación de empleo y los demás indicadores considerados para su aprobación. Ante incumplimientos, la Provincia podrá reducir, suspender o cancelar las ventajas fiscales, recategorizar los proyectos e incluso exigir la devolución de los beneficios utilizados indebidamente.
El régimen también establece la publicación anual de información consolidada sobre los proyectos aprobados, las inversiones ejecutadas, los puestos de trabajo generados, la participación de proveedores locales y los beneficios fiscales otorgados. Además, invita a los municipios a adherir a la iniciativa y a establecer incentivos propios.