


El Monitor de Opinión Pública de Zentrix Consultora midió cuánto dura el dinero en los hogares: el 59,4% tomó deuda en los últimos seis meses y el 80,6% siente que su salario no le gana a la inflación
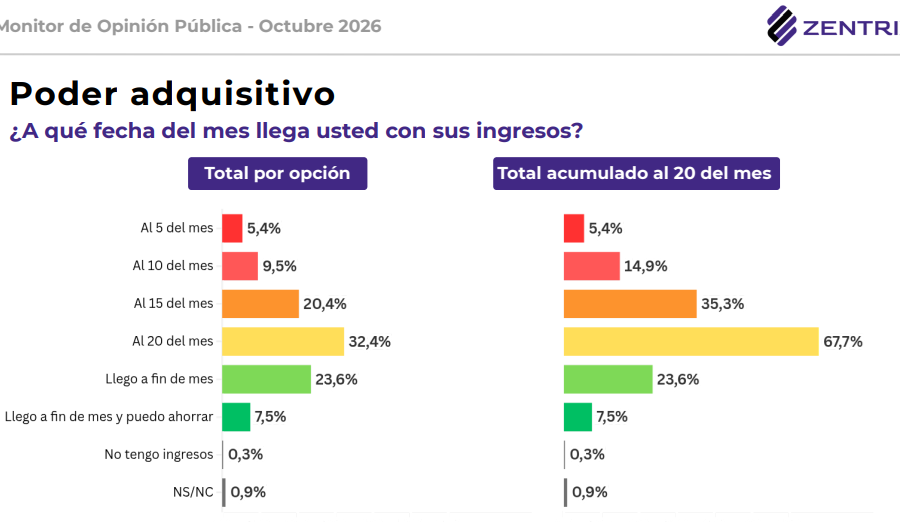
El Monitor de Opinión Pública (MOP) de octubre, elaborado por Zentrix Consultora, muestra que para la mayoría de los hogares argentinos el ingreso no alcanza para todo el mes. El 67,7% se queda sin dinero a más tardar el día 20, con picos del 75% entre los menores de 40 años y del 82,4% en la clase baja.
El informe se difunde a una semana del discurso en el que el papa León XIV señaló que “una de las condiciones más elementales es poder vivir del propio trabajo”. El relevamiento muestra lo lejos que está esa condición para buena parte de la población.
Dos de cada tres argentinos no llegan al día 20 con sus ingresos
El 14,9% no pasa del día 10 del mes, el 35,3% se queda sin ingresos a más tardar el día 15 y el 67,7% (total acumulado) no supera el 20. Del otro lado, solo el 31,1% llega a fin de mes, y apenas el 7,5% logra ahorrar.
Frente a septiembre no hay alivio: la proporción que llega a fin de mes pasó del 34% al 31,1%, y la que ahorra, del 9,8% al 7,5%. Son variaciones en el límite del margen de error, por lo que la lectura más prudente no es la de un deterioro abrupto sino la de un problema que se sostiene: para la mayoría de los hogares, el ingreso alcanza, como mucho, para dos tercios del mes.
Ocho de cada diez sienten que el salario no le gana a la inflación
El MOP también mide la relación entre salarios y precios. El 80,6% considera que su salario no le gana a la inflación, frente a un 14,8% que cree que sí. No es un dato aislado: desde marzo esa proporción no bajó del 80% y llegó a un máximo del 87,4% en julio.
La percepción no se explica solo por la grieta política. Entre quienes votaron a la oposición en 2025, el 95,2% responde que su salario no le gana a la inflación. Entre quienes votaron al oficialismo, también lo afirma el 59%, contra un 33,5% que sostiene lo contrario. Que seis de cada diez votantes del Gobierno lo reconozcan sugiere que la desaceleración de la inflación todavía no se tradujo en una mejora percibida del poder de compra.
Deuda para cubrir lo básico
Cuando el ingreso no alcanza, el crédito ocupa su lugar. El 59,4% tomó alguna deuda o crédito en los últimos seis meses (era el 56,2% en septiembre). El destino confirma que no se trata de una decisión de consumo: entre quienes se endeudaron, el 57,7% lo hizo para cubrir gastos básicos, como alimentos y salud, y el 18,3% para pagar tarifas y servicios.
Es decir que tres de cada cuatro endeudados (76%) atribuyen su deuda a la subsistencia del hogar. Apenas el 11,7% la destinó a comprar bienes durables y el 10,1% a afrontar una situación imprevista. La dinámica descripta en septiembre sigue vigente: un crédito que cubre las últimas semanas del mes se paga con el ingreso del siguiente, que vuelve a agotarse antes de tiempo.
La clase social marca la diferencia
En la clase baja, el 82,4% no supera el día 20 con sus ingresos, el 43,8% no pasa del día 15 y nadie declara capacidad de ahorro. El 71,7% tomó deuda y, de ellos, el 68,3% lo hizo para cubrir alimentos y salud.
En la clase alta, en cambio, solo el 23,1% se queda sin ingresos antes del día 20, el 75,6% llega a fin de mes y el 40% ahorra. El 48,7% se endeudó, pero el 52,7% de ellos lo hizo para comprar bienes durables. El mismo instrumento cumple funciones opuestas: en la parte superior de la pirámide amplía el consumo, y en la base sostiene el consumo básico.
La clase media, la que más empeoró
La clase media concentra el mayor incremento del deterioro respecto de septiembre. La proporción que no supera el día 20 pasó del 51,4% al 60,6%, y la que llega a fin de mes cayó del 48,5% al 37,6%. A diferencia de las variaciones del total, esta excede el margen de error del segmento.
Apenas el 8,3% ahorra y, entre quienes se endeudaron, el 50,3% lo hizo para gastos básicos y el 27,6% para pagar tarifas y servicios, la proporción más alta de los tres estratos. Es el sector que todavía no se percibe en el último escalón, pero que ya empieza a financiar con deuda las cuentas fijas del hogar.
Los jóvenes, el segmento más frágil
El otro segmento que concentra la fragilidad es el de los jóvenes. En el mismo discurso, el Papa sostuvo que hacer fructificar esa riqueza en beneficio de todos exige prestar particular atención a los jóvenes.
Entre los menores de 40 años, el 75% no supera el día 20 con sus ingresos (era el 72% en septiembre), el 38,8% no pasa de la quincena y más de uno de cada cinco (22,6%) se queda sin dinero antes del día 10. Solo el 24,1% llega a fin de mes, apenas el 2,1% logra ahorrar y el 62,7% tomó deuda en los últimos seis meses.
La brecha con los mayores se da en dos planos. Los jóvenes se quedan antes sin ingresos (75%, frente al 62,9% entre los 40 y 59 años y el 62,3% entre los mayores de 60) y casi no tienen ahorro (2,1%, contra 11,6% y 10,9%, respectivamente). Sin ese colchón, cualquier imprevisto va directo al crédito.
El bolsillo y el país: una brecha de 24 puntos
La evaluación económica vuelve a mostrar una distancia entre la situación personal y la del país. El 40,1% califica negativamente su situación personal, mientras que el 64% evalúa mal la situación del país: una brecha de 24 puntos (era de 22 en septiembre). La mirada sobre el país, además, se deterioró: la evaluación positiva cayó del 20,4% al 16,5% en un mes.
Por clase social, la evaluación negativa del país llega al 75% en la clase baja, contra el 60,5% en el estrato alto y el 52,4% en el medio. Por edad, el registro más crítico está entre los mayores de 60 (69,1%).
Hay, además, un contraste: la proporción que se queda sin ingresos antes del día 20 (67,7%) supera ampliamente a la que califica mal su situación personal (40,1%). Una lectura posible es que buena parte de los hogares ya naturalizó que el ingreso no cubre el mes, y que el crédito está absorbiendo un ajuste que todavía no se refleja del todo en la evaluación declarada.
Descreimiento sobre las cifras del INDEC
El 69,6% cree que el dato de inflación que publica el INDEC no refleja adecuadamente la variación de precios que percibe en su vida cotidiana, frente a un 28% que considera que sí. Es el registro más alto desde mayo (70,6%) y llega después de que el organismo informara, el 13 de octubre, una inflación de 1,9% en septiembre y un acumulado de 23,6% en lo que va del año.
La serie muestra que la confianza en el índice no es fija. El descreimiento tocó su mínimo en enero (56,4%), cuando el 41,4% consideraba que el dato oficial reflejaba lo que percibía. Volvió a crecer desde febrero, el mes en que el Gobierno postergó sin fecha la actualización de la canasta del índice y renunció el entonces director del organismo, Marco Lavagna. Aunque el MOP no permite atribuir la suba a un solo factor, desde abril el descreimiento se mantiene por encima del 65%.
Una canasta de hace dos décadas
Una parte de esa distancia puede tener una explicación técnica. El Índice de Precios al Consumidor (IPC) todavía pondera los precios según los patrones de consumo de la Encuesta Nacional de Gastos de los Hogares 2004/05.
La actualización basada en la encuesta 2017/18, que debía aplicarse desde enero, elevaba el peso de vivienda, agua, electricidad, gas y otros combustibles del 9,4% al 14,5%, y el de transporte del 11% al 14,3%, mientras reducía el de alimentos del 26,9% al 22,7%. Estimaciones privadas difundidas en febrero calcularon que, con la canasta actualizada, la inflación acumulada desde la asunción del actual gobierno habría sido 8,6 puntos mayor.
Si las tarifas y los servicios pesan hoy en el presupuesto de los hogares más de lo que supone el índice, y sus precios aumentan por encima del promedio, la inflación que perciben puede ser mayor que la informada. Los datos del MOP son consistentes con esa lectura: el 18,3% de quienes se endeudaron lo hizo para pagar tarifas y servicios, y en la clase media esa proporción llega al 27,6%. Más que una sospecha sobre el organismo, el descreimiento puede leerse como la distancia entre una canasta de hace dos décadas y el gasto real de los hogares.
De la economía a la decisión electoral
En conjunto, octubre confirma el diagnóstico de septiembre: la discusión ya no es solo cuánto se gana, sino hasta qué día alcanza. Para dos de cada tres argentinos, el ingreso dura, como mucho, hasta el día 20. Entre los menores de 40 años esa proporción llega al 75% y en la clase baja, al 82,4%, sin capacidad de ahorro. El crédito cubre la diferencia, pero financia alimentos, salud y tarifas, no consumo.
En el Palacio Libertad, León XIV sostuvo que la economía debe estar al servicio de la persona y no la persona al servicio de la economía. Los datos de octubre describen, en cambio, hogares que adaptan su calendario, su consumo y su deuda a un ingreso que no cubre el mes. Vivir del propio trabajo, una de las condiciones que el Papa definió como más elementales, sigue siendo para la mayoría una meta y no un punto de partida.
El malestar y el voto de 2027
Ese malestar tiene su correlato electoral, aunque no se traduce de manera lineal en apoyos. A un año de las elecciones, ningún dirigente supera el 30% de voto seguro y todos registran un rechazo cercano o superior al 50%.
Axel Kicillof (28,7%) y Javier Milei (24,3%) tienen los pisos más altos, pero también los electorados más definidos: solo el 17,7% y el 10,6%, respectivamente, dice que podría votarlos. El margen de crecimiento está en otro lugar. Myriam Bregman (33,9%) y Patricia Bullrich (29,4%) concentran las mayores proporciones de quienes podrían votarlas, con techos de 45,7% y 48,6%, respectivamente.
Ese electorado disponible no es neutral: por su perfil, cada candidatura secundaria compite con una de las dos principales. Una lectura posible es que Bregman, que tiene un piso del 11,8% pero la mayor proporción de votantes que podrían elegirla (33,9%), crezca sobre un electorado opositor que hoy tiene en Kicillof a su principal referencia, por lo que su avance le restaría votos al kirchnerismo antes que al oficialismo.
Del otro lado, Victoria Villarruel (11% de piso y 29,3% de techo), que integró la fórmula presidencial de Milei en 2023, disputa una porción del electorado que acompaña al Presidente, y cada punto que sume tendería a salir de esa base. Bullrich, que integra el oficialismo, ocupa una posición distinta: su techo supera en 13,7 puntos al de Milei, lo que implica que al menos esa proporción del electorado consideraría votarla aunque hoy no contemple votar al Presidente. Además de competir por el votante oficialista, llega a una franja que Milei no alcanza.
El MOP no mide de manera directa estos trasvases, pero la estructura de pisos y techos sugiere que buena parte de la disputa de 2027 se jugará dentro de cada espacio, y no solo entre ellos.
Sobre el estudio
El Monitor de Opinión Pública es un estudio de Zentrix Consultora que releva percepciones políticas y económicas de la población residente en la Argentina. La medición de octubre incluyó 1.278 casos válidos con cobertura nacional y se realizó entre el 19 y el 30 de octubre de 2026.