


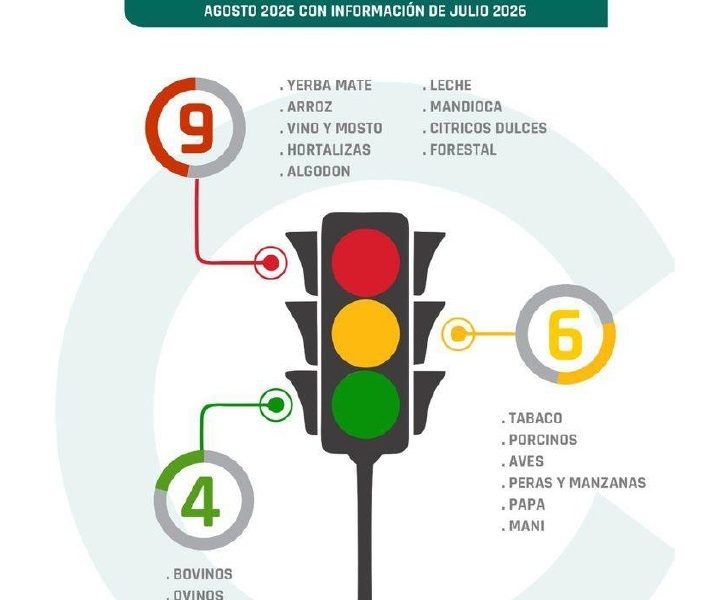
El Semáforo de Economías Regionales de septiembre de 2026 de Coninagro encendió varias alarmas. El informe registró nueve actividades productivas en rojo, entre ellas la forestoindustria y los citricos. Otros seis rubros agroindustriales quedaron relegados al nivel amarillo. Sólo cuatro sectores están en verde.
Las industrias forestal y citrícola se sumaron a una lista crítica ya extensa en el Semáforo de las Economías Regionales desarrollado por CONINAGRO. La yerba mate, el arroz y la vitivinicultura comparten este nivel de riesgo. También continúan en rojo las hortalizas, el algodón, la leche y la mandioca. El índice general consolida una etapa de estabilización en estado de advertencia mientras la crisis productiva golpea a la mayoría de las economías regionales.
El caso crítico de la yerba y los cítricos
La producción de cítricos dulces enfrenta una etapa de profundo deterioro económico. El consumo interno de esta fruta cayó un diez por ciento en la comparación interanual en 2026. En el mismo período las exportaciones citrícolas sufrieron un dramático derrumbe del treinta y cuatro por ciento. Mientras, los precios subieron un escaso diecisiete por ciento y quedaron totalmente anulados por la inflación.
Por su parte, la yerba mate refleja un deterioro constante y sumamente grave. El productor percibió en julio de 2026 alrededor de doscientos sesenta mil pesos por tonelada de hoja verde. Este valor significa una caída real del trece por ciento frente al año anterior. A precios constantes, el monto actual se ubica muy por debajo de los promedios históricos.
Las excepciones en verde y amarillo
No todas las producciones exhiben indicadores ruinosos. Los sectores bovino, ovino, granario y apícola conforman las actividades en color verde. Estas actividades registran precios con un aumento superior a la inflación nacional. Así, la rentabilidad de sus márgenes de negocio experimentó una recuperación sustancial. La fortaleza de la demanda resultó determinante para la valorización de estas producciones.
Por otra parte, rubros como el tabaco y los porcinos permanecen en nivel amarillo. Estas economías exponen una situación con señales ambiguas para el sector. Sus precios no logran recomponer el poder de compra histórico frente a los gastos y tampoco consolidan condiciones suficientes para una recuperación de la actividad.
Precios estancados y costos elevados
El principal factor de deterioro reside en el componente de negocio, los precios percibidos por el productor casi no registran variaciones positivas. En muchos casos, los valores crecen muy por debajo de la inflación. Esta desventaja se combina con un fuerte aumento de los costos operativos.
La brecha entre ingresos y egresos destruye los márgenes reales del productor en un contexto en que algunas actividades enfrentan una severa contracción de la demanda interna. Este fenómeno responde a cambios repentinos en los patrones de consumo y la menor capacidad de compra de la población.
La crisis de la vitivinicultura acumula 42 meses consecutivos en rojo. La actividad yerbatera registra 28 meses ininterrumpidos de deterioro sostenido. La actividad lechera permaneció en situación crítica durante gran parte del tiempo evaluado históricamente.
La baja participación en el precio final
Otro grave problema estructural es la apropiación del valor en la cadena. El productor primario suele captar una porción ínfima del precio final de góndola. En julio de 2026, la mayoría de los sectores disminuyó su participación histórica.
En la producción de vino, el agricultor apenas recibió un diecisiete por ciento. Para la yerba mate, esa proporción se desplomó al quince por ciento del valor total. El productor triguero solo obtuvo el ocho por ciento del precio del pan.
Como se puede ver, las actividades con mayor nivel de transformación industrial relegan al eslabón primario.
El cooperativismo como herramienta de defensa
Marcelo Federici, vicepresidente de la Confederación Intercooperativa Agropecuaria Limitada, CONINAGRO, destacó que, frente a este escenario hostil, el sistema cooperativo resulta vital para la supervivencia. Señaló que es primordial para el sector la integración en las cadenas de comercialización.
Federici explicó el logro histórico de las organizaciones cooperativas. «Hemos logrado obtener la producción primaria, la transformación y la comercialización», detalló. Además, aseguró que estar integrado en una cadena de ventas resulta fundamental para el sustento económico de las organizaciones cooperativas.
Las economías regionales de Argentina dependen en gran medida del mercado interno. Federici advirtió sobre la enorme dificultad actual para vender los productos: «hoy no es un problema de precio, es un problema de poder comercializarlo», subrayó.
Integración para evitar la caída productiva
El modelo cooperativo otorga una clara ventaja competitiva al pequeño productor, ya que facilita la venta de productos a un precio más favorable y justo. En el escenario actual, el competidor sin integración vertical sufre las peores condiciones de un mercado inestable.
Los números del semáforo muestran un negocio con nula rentabilidad para la mayoría, sin embargo la cooperativa mantiene al agricultor resguardado dentro del sistema productivo. El objetivo principal de la organización es sostener la actividad hasta la llegada de un ciclo económico favorable.
En el contexto económico y financiero actual de la Argentina, los productores primarios sufren una gran descapitalización. Los altos costos operativos superan ampliamente a los exiguos valores de venta. Así, la integración permite sortear estos recurrentes momentos difíciles de crisis agrarias. «Siempre es mucho menor la cantidad de productores cooperativizados que se pierden», sentenció el representante de Coninagro.
La disparidad en el comercio exterior
Las economías regionales exportaron por más de treinta y siete mil millones de dólares. Este volumen récord se registró en los primeros siete meses del año 2026. El complejo granario lideró las ventas con exportaciones superiores a veintinueve mil millones.
La carne bovina se ubicó en el segundo lugar del prestigioso ranking exportador. No obstante, el comercio internacional evidencia realidades muy diferentes según el sector. La cadena arrocera incrementó sus ventas externas por encima de su promedio histórico. En sentido contrario, la actividad aviar sufrió una fuerte caída en exportaciones. La cadena forestal exhibió un escenario comercial deficitario de extrema preocupación, las importaciones representaron más del ciento doce por ciento de sus exportaciones totales.